La question des revenus dans le secteur infirmier libéral intrigue autant qu’elle inquiète. Pour beaucoup, s’installer comme infirmière libérale répond à une envie d’autonomie, de lien fort avec les patients, et aussi à l’espoir d’une situation financière valorisante. Pourtant, au moment de franchir le pas, la réalité des chiffres fait réfléchir : combien gagne-t-on vraiment comme infirmière libérale en 2026 ? Derrière le chiffre d’affaires affiché, le revenu net fluctue radicalement selon la région, la charge de travail, le mode d’exercice ou les choix de gestion. Facturation des soins, gestion des charges, différences entre remplaçante, collaboratrice et titulaire : autant de paramètres qui font de la rémunération un sujet complexe, loin des idées reçues. Pour y voir plus clair, il s’agit de plonger dans les chiffres, la réglementation, mais aussi l’expérience concrète du terrain. Pourquoi tant de disparités ? Faut-il s’attendre à des variations d’une année sur l’autre ? Quelles sont les marges de manœuvre pour mieux anticiper son niveau de vie quand on choisit le libéral ? Derrière chaque question, se cache le quotidien d’un métier à la fois exigeant et profondément humain.
En bref :
- Le chiffre d’affaires brut moyen d’une infirmière libérale active en 2026 atteint 105 445 €, mais il faut enlever près de la moitié pour obtenir le revenu net.
- Les charges professionnelles, cotisations sociales (URSSAF, CARPIMKO) et impôts pèsent lourd, ramenant le salaire net moyen autour de 3 000 à 3 700 € par mois selon les cas.
- De grandes disparités existent entre remplaçantes, collaboratrices, titulaires, selon la zone d’exercice et l’ancienneté.
- Le nouveau mode de calcul des cotisations sociales, entré en vigueur début 2026, modifie la façon d’estimer la rémunération nette.
- Optimiser ses tournées, bien connaître les différents actes et leur facturation sont des leviers concrets pour améliorer sa rentabilité.
Salaire infirmière libérale 2026 : comprendre les revenus bruts et la réalité du terrain
La notion de « salaire » pour une infirmière libérale reste souvent floue tant les repères diffèrent de ceux d’une salariée classique. À la différence d’un emploi hospitalier où le bulletin de paie tombe chaque mois, l’infirmière libérale facture ses soins—un chiffre d’affaires brut, qui doit ensuite supporter charges, impôts, et cotisations diverses. En 2026, selon les statistiques mises à jour par l’Assurance Maladie, le chiffre d’affaires annuel moyen d’une IDEL active à part entière, c’est-à-dire en exercice complet, atteint 105 445 €. Ce montant correspond à la somme totale facturée à la Sécurité sociale, hors dépassements, sur la base des tarifs conventionnés.
Il est important de préciser que tous les actes ne rapportent pas la même chose. D’après les données officielles, la majeure partie de la facturation provient des actes techniques (AMI) : ils constituent 71 % des honoraires. S’ajoutent à cela les forfaits BSI (bilan de soins infirmiers), qui représentent environ 21 % du total lorsque l’on agrège forfait simple, intermédiaire et complexe. Les indemnités de déplacement (IFD et IK) forment, quant à elles, 21 % du chiffre d’affaires. Cette proportion rappelle que la tournée quotidienne, avec tout ce qu’elle implique en termes de temps et de logistique, pèse fortement sur les recettes. Maîtriser l’organisation de ses déplacements n’est donc pas qu’une question de confort, mais bien un enjeu économique majeur pour chaque cabinet.
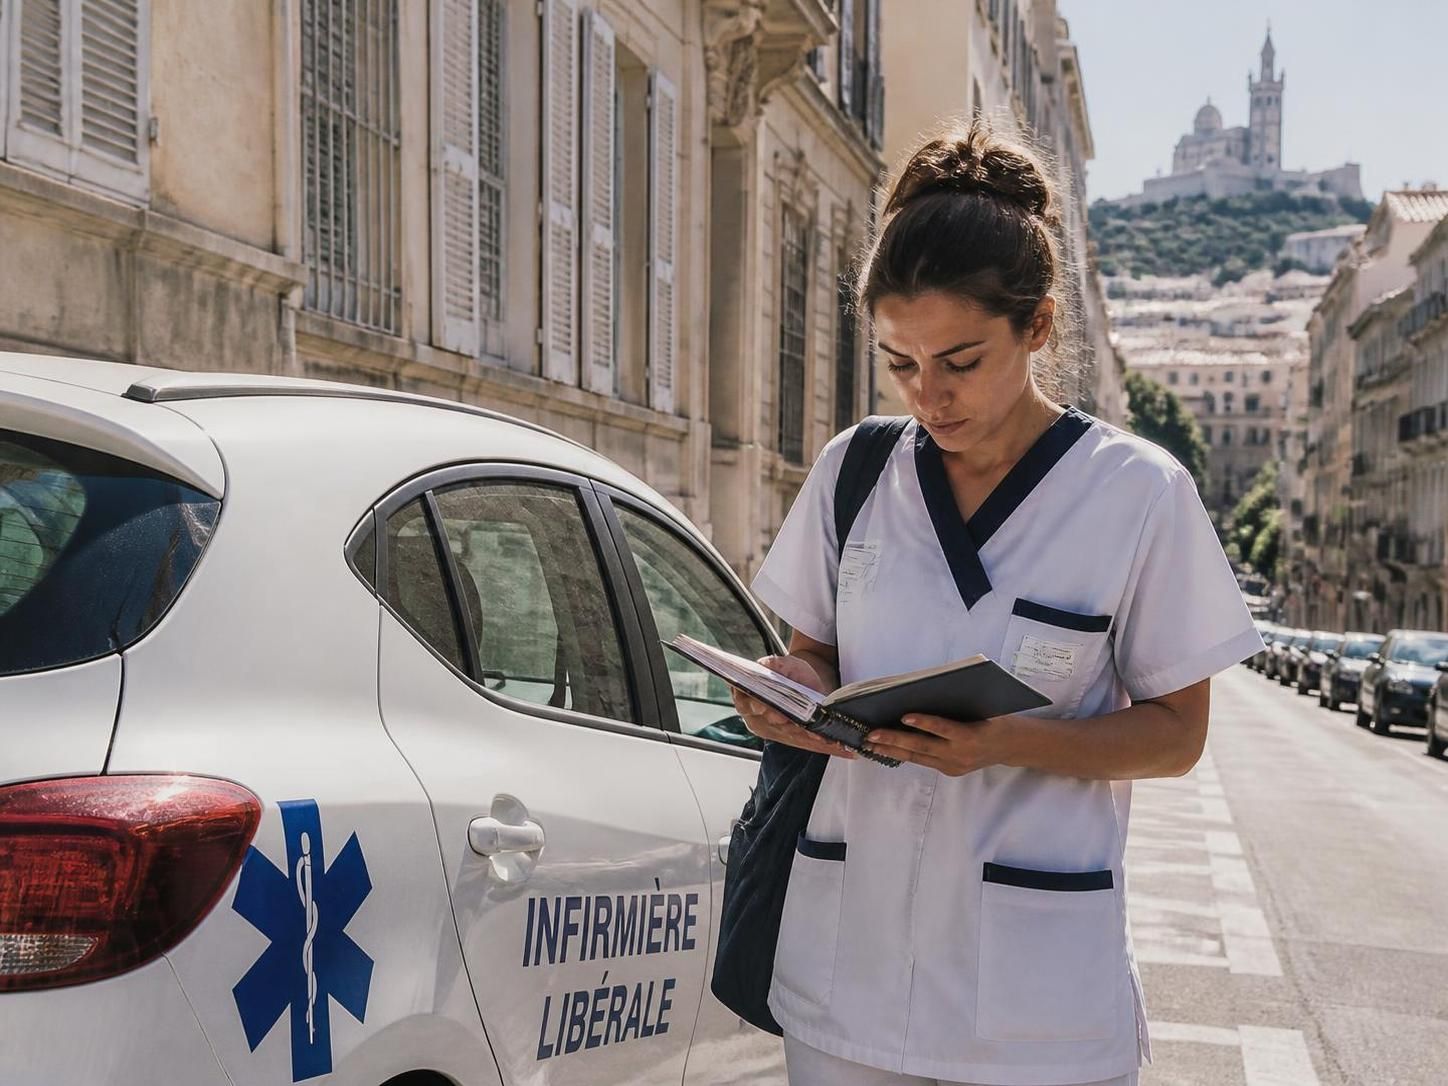
Il n’existe pas deux situations identiques : installer son cabinet en centre-ville de Marseille ou dans un village de l’arrière-pays, travailler seule ou en association, orienter ses soins vers la dépendance ou la technique, tout change. C’est ce qui rend chaque parcours unique mais aussi difficile à comparer de l’extérieur. Un exemple concret : une IDEL suit en moyenne 251 patients uniques par an. Ce volume de patientèle donne un ordre d’idée, mais il varie beaucoup d’une zone à l’autre, tout comme le type d’actes effectués peut influer fortement sur la rémunération.
Comment lire ce chiffre d’affaires ? Quels pièges éviter ?
Le chiffre avancé de 105 445 € n’inclut pas les dépenses de carburant, le coût du matériel, la cotisation à une association de gestion, un éventuel loyer de local ou les forfaits de logiciel de facturation. En zone rurale étendue, les kilomètres s’accumulent, avec des impacts directs sur le bénéfice final. De nombreux témoignages de terrain confirment qu’une IDEL avec un chiffre d’affaires modeste mais des charges bien maîtrisées peut s’en sortir mieux qu’une autre, a priori « mieux lotie », mais trop dispersée dans ses déplacements ou avec trop d’investissements fixes.
Les formes d’exercice : titulaire, collaboratrice, remplaçante
Le statut a un effet direct sur la rémunération. Remplaçante, une infirmière libérale perçoit la rétrocession d’honoraires moins élevée, car ne supportant pas toutes les charges fixes. La titulaire, en revanche, engrange plus de recettes mais paie davantage en cotisations et en frais. La collaboratrice, elle, se situe entre les deux, avec une partie de patientèle propre mais dans une structure partagée.
Retenir que le brut facturé n’est pas une mesure fiable du pouvoir d’achat réel évite bien des désillusions. Ce repère, bien qu’officiel, n’offre qu’un cadre—chaque IDEL a intérêt à détailler précisément ses postes de dépenses et à raisonner à partir du net disponible mois par mois.
Comment le revenu net de l’infirmière libérale se calcule-t-il vraiment en 2026 ?
Une fois la facturation réalisée, il reste à passer au crible les nombreuses charges qui jalonnent le chemin du chiffre d’affaires au réel disponible mensuel. La première source de différence concerne les charges professionnelles : achat ou location d’un véhicule, carburant, assurances, achats de matériel de soins, loyer ou domiciliation, forfait internet/téléphone, logiciels, expert-comptable, frais bancaires ou de gestion. Ces postes varient fortement d’un cabinet à l’autre.
Ensuite interviennent deux familles majeures de cotisations sociales : la CARPIMKO et l’URSSAF. La CARPIMKO regroupe la retraite de base, la retraite complémentaire et la prévoyance-invalidité. En 2026, le calcul se base sur des taux clairement identifiés. Exemple : une infirmière avec un bénéfice imposable de 60 000 € verse déjà près de 8 570 € à la CARPIMKO pour l’année, sans compter la cotisation URSSAF (assurance maladie-maternité, allocations familiales, CSG-CRDS…). La réforme de l’assiette sociale, entrée en vigueur en 2026, vient bousculer le calcul de ces cotisations : désormais, le chiffre d’affaires diminué des charges et d’un abattement forfaitaire de 26 % sert de base commune à la fois pour les cotisations sociales et la retraite. Cette réforme vise une meilleure lisibilité, mais impose de bien anticiper chaque déclaration en ligne, notamment via les simulateurs de la CARPIMKO et de l’URSSAF.
Une estimation concrète peut s’appuyer sur un cas réel : pour un bénéfice imposable de 60 000 €, après charges professionnelles, l’ensemble des cotisations s’élève en moyenne à 30-40 % du chiffre d’affaires. Reste alors, avant impôts, un revenu net autour de 35 000 à 48 000 € annuels. Le passage au régime micro-BNC, avec son abattement de 34 % sur les recettes encaissées, n’est possible qu’en dessous de 83 600 € de chiffre d’affaires annuels : la majorité des IDEL en activité dépassent aujourd’hui ce plafond. Une fois dépassé, la déclaration contrôlée ou « réelle » s’impose, nécessitant une comptabilité plus aboutie mais offrant souvent une optimisation fiscale plus adaptée aux réalités du métier.
Tableau récapitulatif des principaux postes de charges (moyennes nationales)
| Poste de dépense | Part dans le chiffre d’affaires | Exemple sur 105 445 € |
|---|---|---|
| Charges professionnelles (véhicule, matériel, local…) | 20-25 % | ~23 000 € |
| Cotisations CARPIMKO | 8-10 % | ~8 570 € |
| Cotisations URSSAF (maladie, CSG-CRDS…) | 9-12 % | ~10 000-12 000 € |
| Impôt sur le revenu | Dépend du foyer | Varie |
| Revenu net estimé | 33-38 % | ~35 000-40 000 € |
Il est conseillé à toutes celles et ceux qui se lancent de vérifier régulièrement leur situation grâce aux simulateurs officiels et d’adapter chaque année leur stratégie de gestion, selon l’évolution de leurs charges et recettes. Cette démarche, loin d’être purement comptable, protège contre les mauvaises surprises lors des appels de cotisations ou au moment de régler l’impôt sur le revenu.
Pour aller plus loin sur les subtilités fiscales et sociales, il existe de nombreux guides et articles spécialisés. Par exemple, le site Infirmier Marseille propose des ressources actualisées et des explications claires sur la réforme de l’assiette sociale et la gestion des charges en libéral.
Salaire infirmière libérale 2026 selon le statut : titulaire, remplaçante, collaboratrice
Choisir son statut lors de l’installation conditionne le niveau de revenus et la réalité quotidienne du métier. L’infirmière titulaire supporte toute la charge administrative et logistique, gère sa propre patientèle et assume en direct les investissements nécessaires au bon fonctionnement de son cabinet. Le revers de la médaille reste une pression financière plus importante, associée à une plus grande variabilité des revenus mensuels.
La remplaçante, souvent en début de parcours, bénéficie d’une structure d’accueil et perçoit une rétrocession d’honoraires—généralement autour de 2 900 € nets par mois pour une activité complète, d’après la dernière enquête DREES 2024. La collaboratrice, quant à elle, implique un partage de la patientèle ainsi que des responsabilités intermédiaires. En moyenne, la collaboratrice dégage un revenu net de 3 200 €/mois, tandis que la titulaire, après quelques années d’activité et une organisation bien rôdée, atteint fréquemment les 4 000 €/mois nets.
Cette progression se construit avec le temps : la première année, la patiente se constitue et les dépenses d’amorçage pèsent lourdement, abaissant le revenu réel. Ensuite, la stabilité d’une tournée bien installée permet plus d’anticipation et d’optimisation. Plusieurs IDEL affirment qu’il faut compter deux à trois années pour atteindre un équilibre solide entre charge de travail et niveau de rémunération souhaité. La comparaison n’est pas à faire trop vite avec le salariat hospitalier, car les deux modèles offrent des avantages différents (sécurité, congés payés, retraite du public, variabilité du privé…)
Voici, pour clarifier, un tableau comparatif :
| Statut | Recettes annuelles moyennes | Charges professionnelles | Revenu net estimé | Mensuel moyen |
|---|---|---|---|---|
| Remplaçante | ~60 000 € | ~25 000 € | ~35 000 € | ~2 900 € |
| Collaboratrice | ~70 000 € | ~31 000 € | ~39 000 € | ~3 200 € |
| Titulaire | ~85 000 € | ~37 000 € | ~48 000 € | ~4 000 € |
On comprend pourquoi beaucoup hésitent au moment de choisir leur statut. Cette décision mérite d’être mûrie, en tenant compte de son projet de vie, de sa capacité à supporter la variabilité des revenus et du soutien dont on dispose—particulièrement pour l’organisation des tournées et les aspects administratifs. Pour s’informer sur les centres de santé et le fonctionnement local, le site Infirmier Marseille offre un panorama détaillé des structures existantes et de leur dynamique sur le territoire marseillais.
Chaque choix, chaque étape, influence la rémunération. Raisonner en lisant les expériences et les chiffres, mais aussi en s’écoutant, permet de prendre une décision adaptée. Anticiper la fluctuation des recettes, préparer ses charges à l’avance et s’entourer de bons conseils restent des axes essentiels pour garantir la sérénité au quotidien.
Facteurs principaux de variation du revenu infirmier libéral en 2026
La diversité des revenus dans le secteur infirmier libéral provient d’abord de différences profondément ancrées dans la réalité de chaque installation. La géographie, la patientèle, l’ancienneté, l’organisation interne : autant de critères qui créent des écarts parfois majeurs entre deux cabinets pourtant voisins.
Le lieu d’exercice : Marseille et sa région, avec une forte densité de population et des besoins variés, n’offrent pas les mêmes opportunités qu’une zone rurale éloignée ou qu’un quartier urbain saturé en professionnels. En secteur sous-doté, la patientèle arrive rapidement, les tournées sont pleines, et le volume d’actes explose. À l’inverse, la concurrence en centre-ville entraîne parfois une pression sur la rentabilité, des amplitudes horaires plus grandes et une nécessité de diversifier ses soins pour remplir ses plannings.
La typologie des soins : privilégier des actes techniques, comme les pansements complexes ou les soins à domicile pour chimiothérapie, augmente directement la facturation. À l’inverse, une patientèle essentiellement orientée vers la dépendance (BSI) demande un suivi quotidien mais pour des actes moins rémunérateurs à la séance. La clé reste de diversifier ses expertises pour ne pas être dépendant d’un seul type de mission.
La gestion des charges et l’organisation : là encore, deux cabinets générant la même recette peuvent avoir des revenus très différents selon la maîtrise des charges, la négociation des contrats de matériel, le choix d’un local ou d’une simple domiciliation, ou la gestion fine de la flotte automobile. De plus, le suivi rigoureux de la facturation et l’anticipation des cotisations sociales évitent les « mauvaises surprises » lors des appels de cotisations (lisser la trésorerie, réserver une part du chiffre d’affaires, utiliser des outils de gestion adaptés).
L’ancienneté : la première année, le temps de « remplir » son planning, le revenu est en deçà de la moyenne. Ce n’est qu’après deux ou trois ans qu’une IDEL peut lisser son activité et dégager le plein effet de son installation. La patience et l’investissement initial sont donc déterminants.
- Zone d’installation : impact direct sur la constitution d’une patientèle et le volume d’actes.
- Temps de travail : exercice à temps partiel, partage d’une tournée en groupe ou en solo changent la donne.
- Statut : remplaçante, titulaire, collaboratrice, chaque configuration a ses atouts et limites.
- Gestion des frais fixes : véhicule, loyer, logiciels, assurances, etc.
- Type de soins : actes techniques vs. suivis de dépendance.
En complément, il existe aussi des aides spécifiques, notamment pour l’installation en zones sous-dotées, la transformation numérique du cabinet ou l’adaptation des locaux. S’informer sur les dispositifs accessibles reste un levier utile pour consolider ses recettes annuelles. Afin de mieux cerner l’impact local des politiques de santé ou les opportunités actuelles, on peut consulter des articles tels que celui sur les conséquences du Covid long ou sur les défis liés à la démographie médicale en région PACA.
Optimiser son activité : conseils pratiques pour améliorer sa rémunération
Quelques conseils simples se dégagent : optimiser le cumul des actes lors d’une tournée permet de facturer le maximum légalement autorisé, investir dans un logiciel de facturation performant aide à éviter les erreurs et accélère les remboursements, et s’informer régulièrement sur les évolutions de la réglementation (assiette sociale, taux de cotisation, nouveautés NGAP) permet d’ajuster sa pratique année après année.
Ne pas négliger non plus l’importance de la relation avec les patients : un bouche-à-oreille favorable et une fidélité sur la durée assurent un planning mieux rempli et un revenu plus stable. Garder à l’esprit que la solidité économique du cabinet passe aussi par la qualité du soin et du suivi relationnel.
Gestion pratique et responsabilité financière : rester maître de son équilibre de vie
L’indépendance offerte par le libéral attire de nombreux profils en quête de souplesse et d’autonomie. Mais elle implique aussi une vigilance accrue sur la gestion quotidienne, la trésorerie, la couverture sociale et les perspectives à long terme. Connaître à l’avance la fluctuation des recettes et la variabilité des charges évite bien des déconvenues.
Organiser ses plannings, anticiper la saisonnalité des consultations (points hauts en hiver, plus calmes certains mois d’été), épargner pour faire face à d’éventuelles dépenses imprévues ou à une baisse d’activité : autant de réflexes à intégrer. D’autres aspects, comme la consolidation de sa retraite, la souscription à une complémentaire santé adaptée ou à une assurance prévoyance, sont fondamentaux pour la sérénité à moyen terme.
La charge mentale liée à la gestion administrative, au suivi de la facturation, au contrôle régulier des recettes et des dépenses, fait partie intégrante du quotidien de l’IDEL. Prendre le temps de souffler, aménager des temps de pause, s’entourer de collègues de confiance ou d’un comptable réactif sont des éléments clefs pour préserver son équilibre—indispensable à la qualité des soins prodigués. Cette attention portée à soi-même rejaillit souvent sur la satisfaction des patients et sur la réputation du cabinet, levant ainsi plusieurs obstacles qui pourraient limiter la croissance de la patientèle.
Enfin, en cas de difficulté ou de doute sur la marche à suivre (régime fiscal optimum, structuration de la tournée, déclaration de revenus…), ne jamais hésiter à consulter des associations professionnelles, à suivre les ressources régulièrement mises à jour par les caisses officielles ou à se former aux nouveautés réglementaires.
Combien gagne réellement une infirmière libérale en 2026 ?
En moyenne, le revenu net d’une infirmière libérale installée se situe entre 2 900 et 4 000 € par mois selon le statut (remplaçante, collaboratrice ou titulaire), la zone géographique, la patientèle et la gestion des charges. Ce montant peut varier de façon significative selon l’ancienneté et l’organisation.
En quoi consiste la réforme 2026 sur le calcul des charges sociales ?
Depuis avril 2026, la base de calcul des cotisations sociales (CARPIMKO et URSSAF) repose sur le chiffre d’affaires diminué des charges professionnelles puis d’un abattement forfaitaire de 26 %. Ce nouveau mode vise à simplifier la déclaration et harmoniser les droits sociaux des indépendants, mais impose de recalculer précisément chaque année avec les outils en ligne.
Le régime micro-BNC est-il intéressant pour une infirmière libérale ?
Le micro-BNC est réservé aux revenus inférieurs à 83 600 € de chiffre d’affaires annuel. Au-delà, la majorité des IDEL basculent vers le régime “réel”, offrant la possibilité de déduire les charges exactes, souvent plus avantageuses une fois l’activité lancée. C’est une option pratique au démarrage mais vite dépassée en libéral.
Quels sont les principaux leviers pour augmenter sa rémunération en libéral ?
Optimiser ses tournées, diversifier les types d’actes, bien maîtriser la cotation (NGAP), choisir une zone sous-dotée, réduire les charges fixes, et suivre régulièrement ses comptes sont des leviers efficaces pour améliorer son revenu net.